La fragmentation de la chaîne de valeur n’est plus un simple sujet d’économistes. En 2026, elle pèse sur les coûts, les délais, la qualité et la capacité des entreprises à tenir sur le marché international. Entre externalisation, dépendances fournisseurs et tensions géopolitiques, la compétitivité se joue désormais autant dans l’organisation que dans le produit fini.
L’article en bref
La fragmentation transforme la production en réseau mondial, avec des gains réels mais aussi des fragilités très concrètes. Lire une chaîne de valeur ne consiste plus à regarder un seul pays, mais à suivre la valeur ajoutée étape par étape.
- Production éclatée, valeur concentrée : la conception capte souvent plus que l’assemblage
- Compétitivité sous contrainte : coûts, délais et risques doivent être arbitrés ensemble
- Globalisation plus fragile : les crises révèlent les dépendances cachées
- Stratégie industrielle active : diversifier, stocker et relocaliser quand c’est utile
Cet article montre pourquoi une chaîne efficace n’est pas seulement une chaîne moins chère, mais une chaîne plus résiliente.
Dans beaucoup d’entreprises, la production ne suit plus un trajet linéaire. Elle est découpée, répartie, sous-traitée, puis recomposée avant d’arriver au client final. Ce fonctionnement, devenu courant avec la globalisation, semble rationnel tant que tout circule sans accroc. Mais dès qu’un composant manque, qu’un transport se bloque ou qu’un fournisseur se retire, le sujet change de visage. La vraie question devient alors simple : où se crée la valeur, et à quel prix pour la compétitivité ?
La fragmentation de la chaîne de valeur touche autant l’industrie que les services numériques. Elle peut renforcer l’efficacité, ouvrir l’accès à de nouveaux marchés et permettre une spécialisation plus fine. En contrepartie, elle multiplie les points de rupture, complique la coordination et rend la stratégie industrielle plus exigeante. Autrement dit, ce qui améliore la performance à court terme peut fragiliser l’ensemble à moyen terme. C’est cette tension qu’il faut lire avec lucidité.
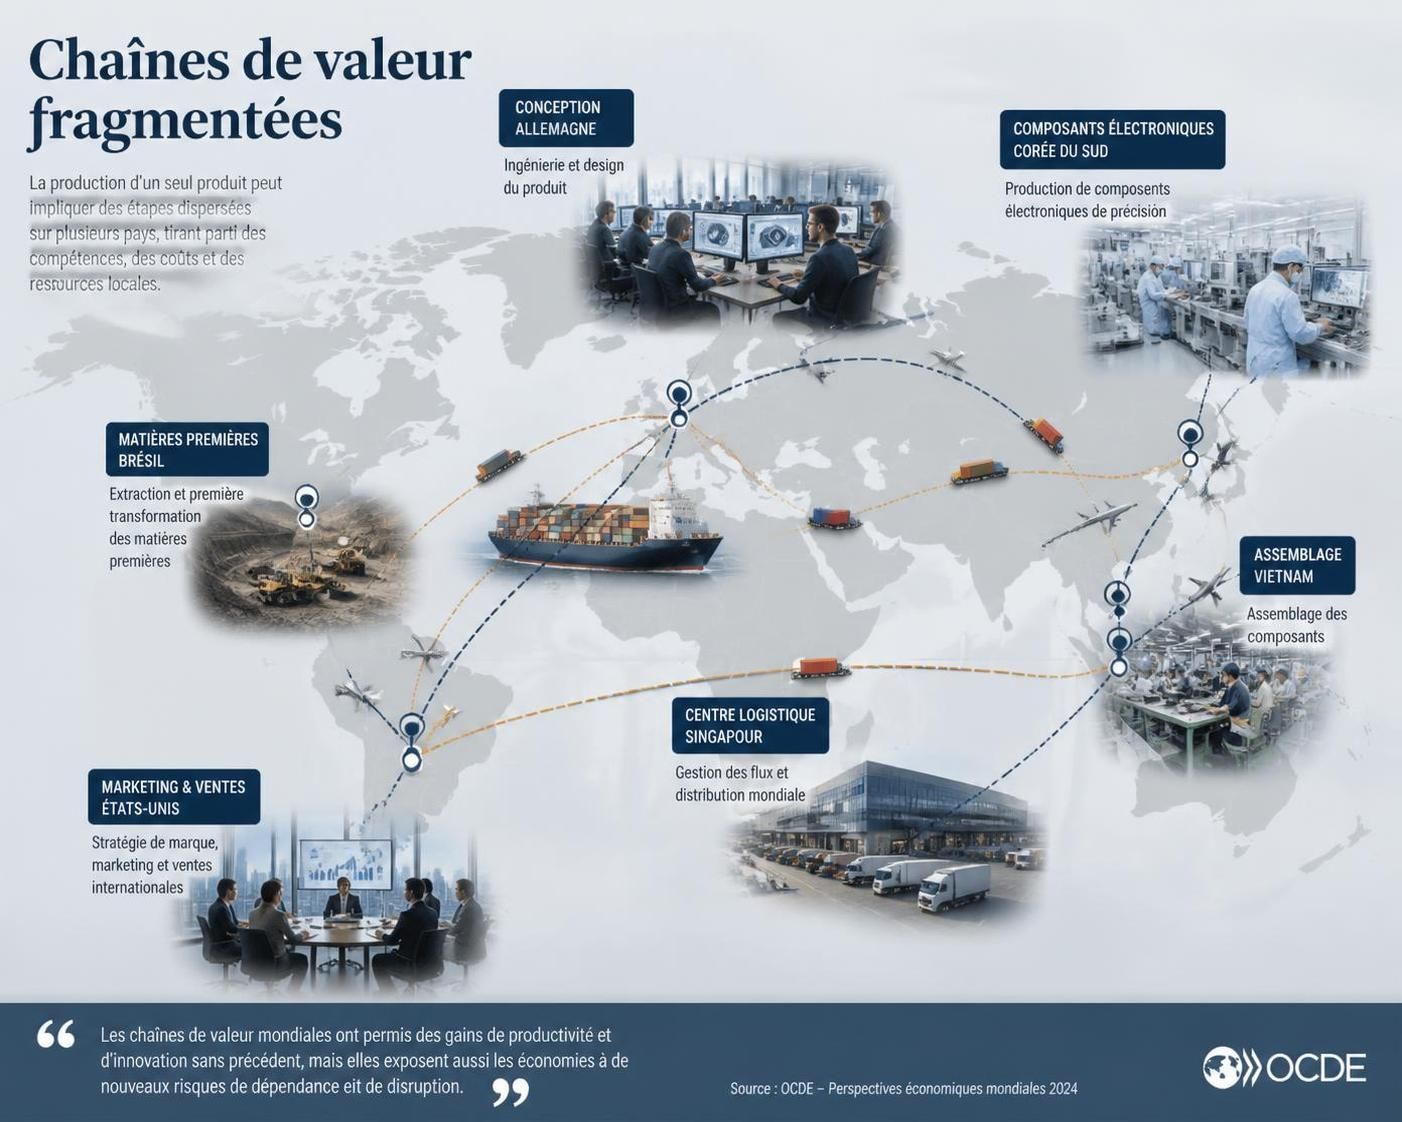
Pour suivre le fil, un cas fictif aide à rendre les choses plus concrètes : une entreprise lyonnaise qui fabrique des équipements connectés pour l’industrie. La conception reste en France, certains capteurs viennent d’Asie, l’assemblage est confié à un partenaire en Europe de l’Est, et la distribution passe par un hub logistique aux Pays-Bas. Sur le papier, l’organisation paraît fluide. Dans la réalité, la moindre tension sur un maillon peut retarder les livraisons, renchérir les coûts et affaiblir la relation client. Une chaîne fragmentée ne se lit donc jamais comme une ligne droite, mais comme un système de dépendances.
Fragmentation de la chaîne de valeur : de quoi parle-t-on vraiment ?
La fragmentation de la chaîne de valeur désigne le découpage d’une production en étapes distinctes, confiées à des acteurs différents, parfois installés dans plusieurs pays. Ce n’est pas seulement une question de délocalisation. C’est une manière d’organiser la création de richesse, depuis la conception jusqu’au service après-vente.
Dans les faits, toutes les étapes ne pèsent pas pareil. Le design, le logiciel, la marque ou la distribution captent souvent une part importante de la valeur, alors que l’assemblage final reste moins rémunérateur. Voilà pourquoi un produit peut être fabriqué physiquement ailleurs tout en générant l’essentiel de sa marge dans un autre pays. Le lieu d’assemblage ne dit pas tout.
Pour éviter les confusions, trois notions doivent être séparées clairement :
- Chaîne de valeur : elle mesure où se crée la valeur ajoutée.
- Chaîne d’approvisionnement : elle suit les flux de pièces, stocks et livraisons.
- Chaînes de valeur mondiales : elles décrivent la production répartie entre plusieurs pays.
Cette distinction change tout. Une entreprise peut avoir une chaîne d’approvisionnement performante mais une chaîne de valeur peu rentable si elle laisse partir les étapes les plus lucratives. La lecture stratégique commence donc par là.
Pourquoi les entreprises fragmentent leur production
La réponse la plus simple serait : pour réduire les coûts. En réalité, le calcul est plus large. Les entreprises cherchent aussi à gagner en spécialisation, à accéder à des compétences rares, à raccourcir certains délais et à mieux servir un marché international.
Un fabricant peut conserver la recherche et le pilotage commercial dans son pays d’origine, tout en confiant l’assemblage à un site plus compétitif. Cette logique fonctionne si la coordination reste maîtrisée. Sinon, le gain initial s’efface vite devant les retards, les surcoûts de transport ou les problèmes qualité.
Le cas d’un iPhone illustre bien cette logique. La conception, le système, le design et certains composants stratégiques concentrent une forte valeur, tandis que l’assemblage final pèse moins dans la marge totale. Sur un vélo haut de gamme, le raisonnement est proche : cadre, transmission, peinture, logistique et marque ne se valent pas tous. La production est fragmentée, mais la valeur, elle, ne se répartit pas au hasard.
En pratique, la fragmentation repose sur un arbitrage permanent entre :
- coût unitaire et coût de coordination ;
- efficacité industrielle et maîtrise des délais ;
- spécialisation et dépendance à un partenaire ;
- accès au marché et exposition aux chocs externes.
Ce n’est donc jamais une décision purement comptable. La stratégie industrielle doit intégrer la solidité du modèle, pas seulement son prix facial.
La courbe du sourire, ou pourquoi la valeur ne se loge pas au même endroit
Dans beaucoup de filières, la valeur se concentre aux extrémités de la chaîne. En amont, la recherche, la conception et la technologie pèsent lourd. En aval, la marque, le marketing et le service après-vente captent aussi une grande part de la marge.
Au milieu, l’assemblage et certaines opérations standardisées sont souvent moins rémunérateurs. Cette configuration, parfois appelée courbe du sourire, explique pourquoi un pays peut assembler beaucoup sans pour autant garder la majorité de la richesse créée. C’est une erreur fréquente de lecture économique.
Le message est clair : suivre uniquement le lieu de fabrication masque la réalité de la compétitivité. Ce qui compte, c’est la répartition de la valeur ajoutée.
Services numériques et externalisation : un cas souvent sous-estimé
La fragmentation ne concerne pas seulement les usines. Une application peut être conçue à Paris, développée par une équipe distribuée, testée en Europe centrale, hébergée dans le cloud et vendue à l’échelle mondiale. Le travail intellectuel aussi se découpe.
Cette évolution est visible dans le support client, la modération, l’analyse de données ou la maintenance logicielle. Là encore, les tâches standardisées partent plus facilement. Les fonctions sensibles, elles, restent plus proches du centre de décision.
Pour les entreprises, le bon réflexe n’est pas de tout internaliser, mais de savoir ce qui peut être externalisé sans perdre la maîtrise du cœur de valeur. C’est là que la compétitivité se construit ou se fragilise.
Ce que la fragmentation change pour les échanges internationaux
Quand la production est éclatée, les flux commerciaux s’intensifient mécaniquement. Une pièce peut franchir plusieurs frontières avant d’entrer dans le produit fini. À chaque passage, elle gonfle les importations et les exportations brutes, sans que cela reflète fidèlement la richesse réellement créée.
C’est ici qu’intervient la notion de valeur ajoutée. Une exportation de 100 n’indique pas que 100 ont été produits localement. Si une grande partie provient de composants importés, la contribution nationale est bien plus faible. Cette distinction est essentielle pour analyser la globalisation sans se tromper de lecture.
Les économistes utilisent d’ailleurs des approches comme le commerce en valeur ajoutée pour corriger cet angle mort. Les statistiques classiques restent utiles, mais elles peuvent donner une image trompeuse de la puissance réelle d’un pays ou d’une entreprise. Le volume brut ne dit pas tout.
| Lecture | Ce qu’elle mesure | Ce qu’elle peut masquer |
|---|---|---|
| Commerce brut | Valeur totale des échanges | Double comptage des composants |
| Valeur ajoutée | Richesse réellement créée | Complexité de calcul plus forte |
| Chaîne d’approvisionnement | Flux de pièces et de stocks | Répartition de la marge finale |
Concrètement, un pays assemblant beaucoup peut afficher des exportations élevées sans capter l’essentiel de la richesse. C’est l’un des grands pièges de lecture de la production mondialisée.
Pour des repères pratiques sur les démarches numériques liées aux identités professionnelles, un détour par cet outil d’identités numériques peut aussi éclairer la façon dont les organisations structurent leurs accès et leurs flux internes.
Crises, dépendances et recomposition des chaînes
Les crises révèlent toujours ce que les périodes normales dissimulent. La pandémie a montré combien une chaîne très optimisée pouvait devenir vulnérable dès qu’un fournisseur unique, un port, une frontière ou une matière première se retrouvait bloqué. La quête d’efficacité a alors rencontré la question de la résilience.
Depuis, les entreprises arbitrent différemment. Diversification des fournisseurs, stocks de sécurité, relocalisation de certaines étapes, régionalisation de l’outil de production : les réponses se multiplient. Le retour du friend-shoring, qui consiste à travailler avec des partenaires jugés plus fiables, s’inscrit dans cette logique. Ce n’est pas une solution magique, mais un moyen de réduire l’exposition au risque.
Cette recomposition touche aussi la géopolitique industrielle. Les secteurs sensibles, comme les semi-conducteurs, l’énergie, la pharmacie ou certains composants stratégiques, sont désormais scrutés autrement. Le coût n’a pas disparu, mais il n’est plus le seul critère. La dépendance est devenue un sujet de compétitivité à part entière.
Pour des situations de transition ou de traitement administratif plus sensibles, certaines organisations s’appuient sur des services structurés, comme cette ressource dédiée aux accès et traitements sécurisés, afin de mieux cadrer leurs processus internes et limiter les ruptures de continuité.
Résilience ou souveraineté : deux logiques à ne pas confondre
La résilience consiste à absorber un choc et à continuer. La souveraineté, elle, renvoie à la capacité de garder des fonctions jugées essentielles. On peut être résilient sans être totalement autonome, et chercher de la souveraineté sans vouloir tout rapatrier.
Cette nuance compte énormément pour les entreprises. Vouloir réduire chaque dépendance serait coûteux et parfois contre-productif. En revanche, identifier les points critiques permet d’investir au bon endroit.
La bonne question n’est pas : faut-il tout relocaliser ? Elle est plutôt : quelles activités doivent rester proches du centre de décision pour sécuriser la chaîne de valeur ?
Les erreurs fréquentes quand on lit une chaîne fragmentée
La première erreur consiste à confondre pays d’assemblage et pays de création de valeur. La seconde est de sous-estimer le coût de coordination. La troisième est d’ignorer la dimension sociale et réglementaire de l’externalisation.
Une entreprise peut croire avoir gagné en efficacité alors qu’elle a seulement déplacé le risque. Si la qualité baisse, si les délais s’allongent ou si la propriété intellectuelle devient plus difficile à protéger, le modèle perd en solidité. La performance durable ne se construit pas sur un seul indicateur.
À retenir : la fragmentation est un levier de compétitivité seulement si elle reste pilotée, lisible et réversible quand le contexte change.
Lire une chaîne fragmentée sans se tromper
Le bon diagnostic repose sur quelques questions simples. Où naît la valeur ? Quelles étapes sont externalisées ? Quels intrants sont critiques ? Où se situent les dépendances les plus coûteuses ? Ce regard évite de juger une organisation à partir d’une simple étiquette de fabrication.
Une marque de vêtements, par exemple, peut garder le stylisme, le marketing et la distribution en France, tout en confiant la confection et les tissus à plusieurs pays. Sur le plan de la marge, la clé n’est pas le volume de matière, mais le contrôle de la marque et du canal de vente. Même logique pour une entreprise de services numériques : la conception peut rester locale, tandis que l’hébergement ou le support sont répartis ailleurs.
La méthode la plus utile reste la cartographie. Elle permet de distinguer les fonctions de pilotage, les maillons standardisés et les dépendances stratégiques. Anticiper, c’est sécuriser.
| Question à poser | Ce qu’elle révèle | Décision possible |
|---|---|---|
| Où se crée la valeur ? | Les fonctions les plus rentables | Protéger les activités clés |
| Où sont les ruptures possibles ? | Les points de fragilité | Diversifier ou stocker |
| Que peut-on externaliser ? | Les tâches standardisées | Gagner en souplesse |
| Que faut-il garder en interne ? | Le cœur de différenciation | Préserver la marge et le contrôle |
Au fond, la fragmentation de la chaîne de valeur n’est ni une mode ni une abstraction. C’est une grammaire de la production moderne. Bien l’analyser permet de mieux comprendre la compétitivité des entreprises, mais aussi leurs fragilités réelles. Une chaîne efficace est d’abord une chaîne que l’on sait lire.
Qu’est-ce que la fragmentation de la chaîne de valeur ?
C’est le découpage d’une production en plusieurs étapes confiées à différents acteurs, parfois dans plusieurs pays, avec une répartition inégale de la valeur ajoutée.
Pourquoi cette organisation améliore-t-elle parfois la compétitivité ?
Elle peut réduire certains coûts, renforcer la spécialisation, accélérer l’accès au marché et améliorer l’efficacité globale, à condition de bien coordonner l’ensemble.
Pourquoi devient-elle risquée en période de crise ?
Parce qu’une chaîne dispersée dépend de nombreux fournisseurs, transports et normes. Un seul maillon défaillant peut bloquer toute la production.
Comment savoir où se crée réellement la valeur ?
Il faut suivre les étapes clés : conception, composants, marque, logiciel, distribution et service après-vente. Le pays d’assemblage seul ne suffit jamais.