Une entreprise ne crée pas seulement de la valeur pour ses clients ou ses actionnaires. Elle peut aussi générer des bénéfices indirects pour ses salariés, son quartier, ses fournisseurs, voire tout un territoire. C’est précisément ce que recouvre une externalité positive : un effet utile, mais souvent non rémunéré, qui influence aujourd’hui la responsabilité sociale, la performance extra-financière et les choix d’investissement. Reste une question centrale : comment intégrer ce qui profite à tous sans se perdre dans des indicateurs flous ?
L’article en bref
Les entreprises ne se contentent plus de produire des biens ou des services : elles laissent aussi des traces positives autour d’elles. Comprendre ces retombées permet de mieux piloter la stratégie, la mesure d’impact et la création de valeur durable.
- Valoriser les effets cachés : relier bénéfices indirects et stratégie d’entreprise
- Mesurer sans simplifier : distinguer impact social et simple effet secondaire
- Choisir les bons leviers : subventions, partenariats, incitations et labels
- Éviter les pièges : données faibles, sursubvention et objectifs mal calibrés
Cet article montre comment transformer une externalité positive en levier concret de développement durable.
Externalité positive et entreprise : un bénéfice indirect souvent sous-estimé
Une externalité positive apparaît lorsqu’une action privée produit un avantage pour d’autres acteurs sans compensation directe. En pratique, cela peut être un salarié mieux formé, une rue embellie par un commerce de proximité, ou une innovation sociale reprise par tout un secteur. L’entreprise agit pour son propre intérêt, mais une partie du gain déborde vers l’extérieur.
Le point clé tient dans ce décalage : la valeur créée n’est pas entièrement captée par celui qui investit. C’est pourquoi les marchés la sous-évaluent souvent, alors même qu’elle nourrit la compétitivité, l’attractivité territoriale et la confiance. Dans un contexte 2026 où la responsabilité sociale n’est plus un supplément d’image, la lecture de ces effets devient stratégique.
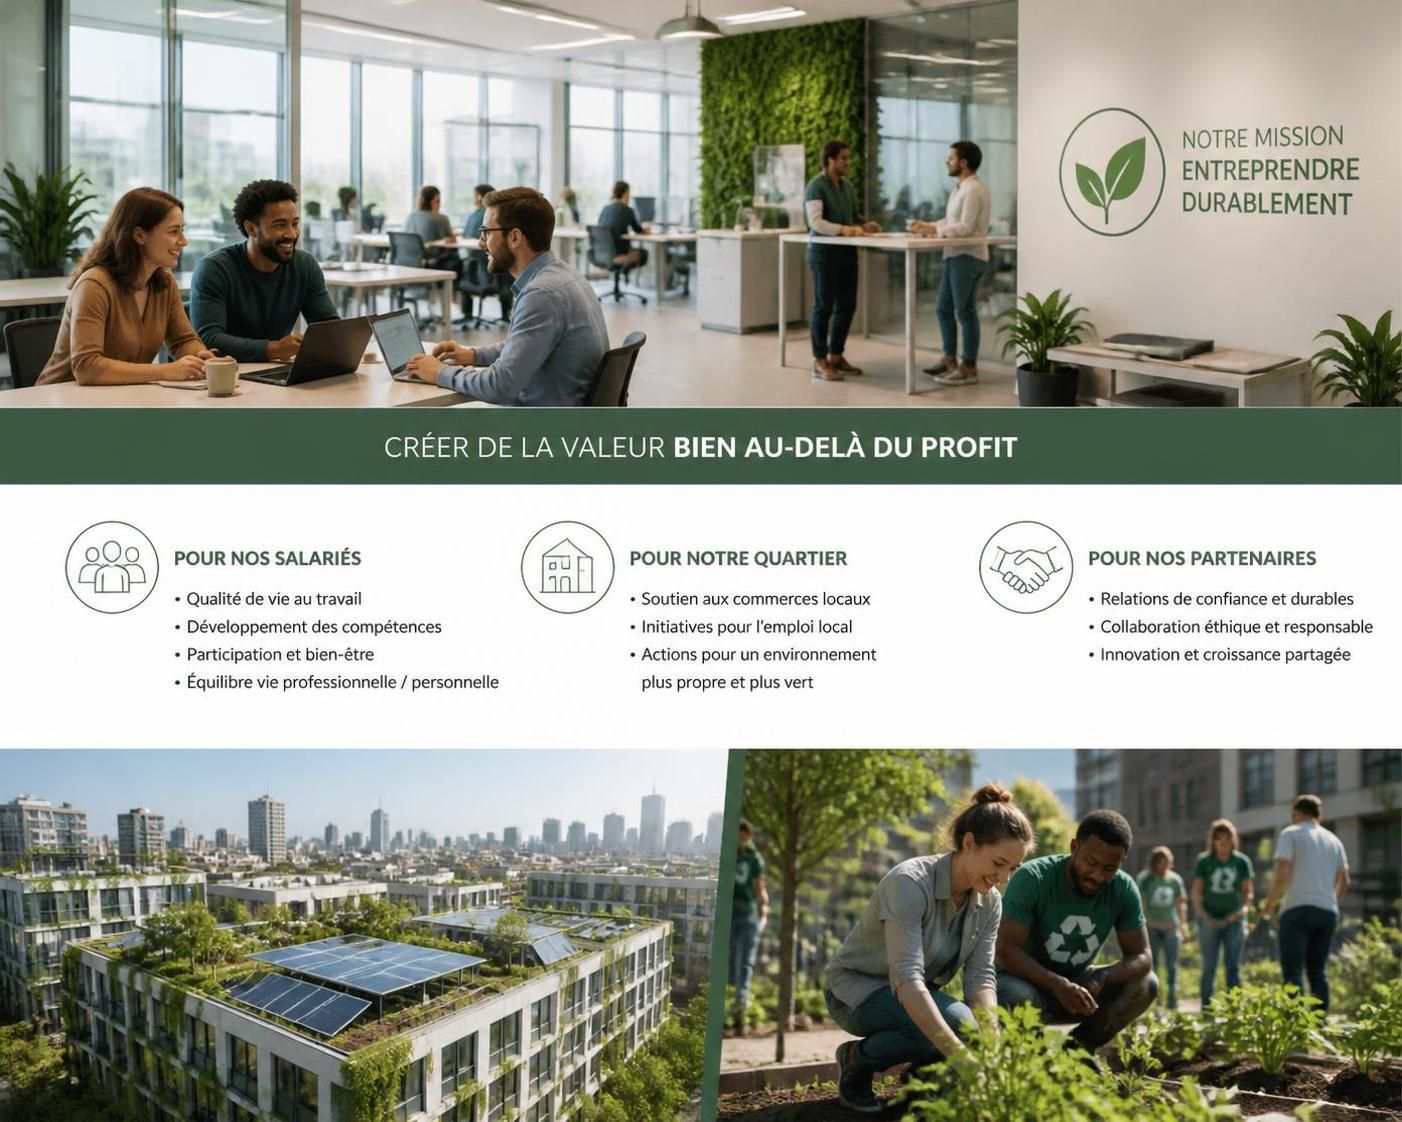
Pourquoi les bénéfices indirects échappent souvent aux calculs classiques
Le marché rémunère surtout ce qui est mesurable et immédiat. Or une entreprise qui forme ses équipes, soutient l’économie locale ou partage une innovation ouverte ne récupère pas toujours la totalité du gain créé. Résultat : elle peut investir moins que ce qui serait optimal pour la collectivité.
Ce mécanisme explique certains sous-investissements dans la formation, la recherche, la santé ou les technologies propres. Un dirigeant peut se demander : pourquoi financer une action dont une partie du résultat profitera à d’autres ? Justement parce qu’un bon pilotage ne se limite pas au coût direct ; il intègre aussi l’impact social et la projection à moyen terme.
En pratique, les retombées positives sont parfois diffuses. Elles touchent un voisinage, des consommateurs, un écosystème de fournisseurs ou même des concurrents qui s’inspirent d’un modèle réussi. Plus le bénéfice est diffus, plus sa valorisation devient délicate.
Comment une entreprise intègre ces effets dans sa stratégie
Concrètement, les organisations qui avancent bien sur ce sujet ne parlent pas seulement d’intention. Elles mettent en place des outils de mesure, des objectifs de suivi et des arbitrages budgétaires cohérents. L’enjeu n’est pas de transformer chaque bénéfice indirect en ligne comptable, mais de mieux relier création de valeur et utilité collective.
Voici une liste d’actions fréquemment utilisées :
- Mesurer les effets indirects grâce à des indicateurs sociaux et territoriaux
- Associer les parties prenantes via des consultations ou un partenariat local
- Cibler les investissements à forte utilité collective
- Relier la gouvernance aux critères de développement durable
- Documenter la valorisation dans les rapports RSE et extra-financiers
Le fond du sujet est simple : une stratégie crédible s’appuie sur des preuves, pas sur des slogans. Sans méthode, l’entreprise risque de confondre bonne intention et effet réel.
Quand la formation, l’innovation ou l’ancrage local deviennent des actifs
Une entreprise qui investit dans la montée en compétences de ses équipes améliore sa productivité, mais aussi l’employabilité globale du bassin d’emploi. Même logique pour un laboratoire qui partage une innovation sociale ou un outil open source : il accélère la diffusion du progrès, tout en renforçant sa réputation et ses coopérations.
Un autre exemple est celui d’un site industriel qui finance des aménagements urbains, des mobilités douces ou des espaces verts. Le gain ne se voit pas seulement dans la marge ; il se lit aussi dans la fidélisation des talents, la diminution des frictions locales et la qualité du dialogue avec les riverains.
Autrement dit, l’externalité positive devient un atout lorsqu’elle est pensée comme un investissement de relation, de confiance et de durabilité.
Tableau comparatif des leviers pour capter et renforcer les externalités positives
Les directions financières et RH gagnent à distinguer les instruments selon leur cible. Tous n’ont pas la même portée, ni les mêmes limites.
| Levier | Logique | Intérêt pour l’entreprise | Point de vigilance |
|---|---|---|---|
| Subvention ciblée | Réduit le coût d’une action utile | Accélère un projet à forte utilité collective | Risque de mauvais ciblage |
| Crédit d’impôt | Allège l’effort financier | Stimule l’investissement sans décaissement immédiat | Moins accessible aux PME peu imposées |
| Partenariat | Mutualise moyens et expertise | Renforce l’ancrage local et la crédibilité | Coordination parfois lourde |
| Label ou norme | Cadre les bonnes pratiques | Améliore la lisibilité et la confiance | Effet faible si le contrôle manque |
Les erreurs fréquentes dans la valorisation des bénéfices indirects
La première erreur consiste à confondre visibilité et utilité. Un projet très médiatisé n’est pas nécessairement celui qui crée le plus d’impact social. À l’inverse, certaines actions discrètes, comme la sécurisation d’un parcours de formation ou la stabilisation d’un sous-traitant, peuvent produire des effets profonds.
La deuxième erreur est de mesurer seulement le volume, pas la qualité. Une entreprise peut financer beaucoup d’heures de formation, mais si les compétences ne débouchent pas sur un emploi durable, la valorisation réelle reste faible. C’est un point de vigilance classique : acheter des résultats apparents n’équivaut pas à produire une utilité durable.
La troisième erreur tient à la généralisation trop rapide. Une solution efficace dans un grand groupe ne fonctionne pas forcément dans une PME, et l’inverse est tout aussi vrai.
Pourquoi la preuve par les données change la donne
Les organisations les plus solides avancent par essais mesurés. Elles testent, comparent, corrigent, puis généralisent. Cette logique évite les effets d’annonce et permet de relier les bénéfices indirects à des décisions budgétaires plus rigoureuses.
Dans un dossier de transition industrielle, par exemple, il est plus pertinent d’évaluer l’emploi maintenu, les compétences transférées et les coopérations locales que de compter uniquement les subventions reçues. Le cadre juridique et économique gagne alors en cohérence.
La bonne question n’est pas seulement “combien cela coûte ?”, mais aussi “qu’est-ce que cela produit autour de l’entreprise ?”.
Mesurer une externalité positive sans la dénaturer
Le défi n’est pas d’imposer une mesure parfaite, mais d’obtenir une estimation utile. Les entreprises s’appuient de plus en plus sur des études d’impact, des baromètres RH, des indicateurs territoriaux et des revues extra-financières. Ce travail aide à relier la performance économique à la performance extra-financière.
Pour être crédible, la mesure doit rester lisible. Sinon, elle devient un exercice de communication. En pratique, mieux vaut quelques indicateurs robustes qu’une batterie de chiffres sans lien avec les décisions.
Un cabinet qui accompagne des restructurations le voit souvent : lorsque le cadre est posé clairement, les tensions baissent et la discussion devient plus constructive. La clarté désamorce le conflit, y compris quand il s’agit de répartir des bénéfices indirects.
Ce que cela change pour la stratégie d’entreprise en 2026
Les dirigeants ne regardent plus seulement la rentabilité immédiate. Ils cherchent aussi à sécuriser leur modèle, attirer les talents, consolider leurs partenariats et prouver leur utilité dans la durée. L’externalité positive devient alors un indicateur de robustesse autant qu’un enjeu moral.
En pratique, les entreprises les plus avancées alignent trois dimensions : création de valeur, utilité collective et traçabilité des effets. Cette articulation sert le développement durable, mais aussi la confiance des investisseurs, des salariés et des collectivités.
Anticiper, c’est sécuriser. Et dans ce domaine, les bénéfices indirects bien compris peuvent devenir un avantage concurrentiel durable.
Qu’est-ce qu’une externalité positive pour une entreprise ?
C’est un effet utile produit par l’activité de l’entreprise, qui profite à des tiers sans paiement direct. Cela peut concerner les salariés, le territoire, les clients ou des partenaires.
Comment une entreprise peut-elle la mesurer ?
Par des indicateurs d’impact social, des données RH, des études territoriales et des outils de valorisation extra-financière. L’essentiel est de mesurer ce qui change réellement, pas seulement ce qui se voit.
Quels sont les leviers les plus efficaces ?
Les plus courants sont la subvention ciblée, le crédit d’impôt, le partenariat et le soutien public direct. Le bon levier dépend du type de bénéfice indirect et de sa mesurabilité.
Pourquoi les marchés n’intègrent-ils pas toujours ces bénéfices ?
Parce que l’entreprise ne capte pas toujours toute la valeur créée. Quand l’avantage est diffus ou difficile à facturer, le marché investit souvent trop peu.