Évaluer un fonds de commerce selon le barème Lefebvre implique bien plus qu’une simple application mécanique d’un coefficient. En 2026, cette méthode fournit un cadre indispensable pour obtenir une estimation cohérente, mais elle doit impérativement être ajustée par une analyse financière fine et la prise en compte de critères qualitatifs. Comprendre les éléments clés du barème, ainsi que ses limites, permet aux acteurs du marché de négocier sereinement et avec rigueur une valeur commerciale réaliste.
L’article en bref
Le barème Lefebvre guide l’évaluation des fonds de commerce en intégrant à la fois les critères chiffrés et qualitatifs essentiels pour sécuriser une transaction.
- Barème comme point de départ : Coefficients sectoriels donnent une première estimation rapide
- Critères financiers majeurs : Rentabilité et chiffre d’affaires pondèrent la valeur
- Poids des actifs incorporels : Notoriété, clientèle, emplacement impactent fortement l’évaluation
- Importance de l’analyse approfondie : Ajustements indispensables pour une valorisation juste et défendable
Une maîtrise pointue du barème et des critères complémentaires est indispensable pour sécuriser toute cession ou acquisition.
Les fondements du barème d’évaluation des fonds de commerce Lefebvre en 2026
L’estimation d’un fonds de commerce à partir du barème Lefebvre repose sur une approche structurée : on applique un pourcentage sur le chiffre d’affaires annuel, tenant compte des spécificités du secteur d’activité. Cette méthode, répandue parmi les professionnels, permet d’obtenir rapidement un ordre de grandeur économique qui servira de base aux négociations. Cependant, il faut garder à l’esprit qu’il s’agit d’un repère indicatif qui ne remplace pas une analyse approfondie.
Concrètement, le barème propose des fourchettes de pourcentage appliquées au chiffre d’affaires TTC, variant selon les clusters d’activité comme la restauration, l’automobile, ou le commerce de détail. Par exemple, dans le secteur de la boulangerie, la fourchette varie de 65% à 135%, reflétant la diversité des structures et performances du marché.
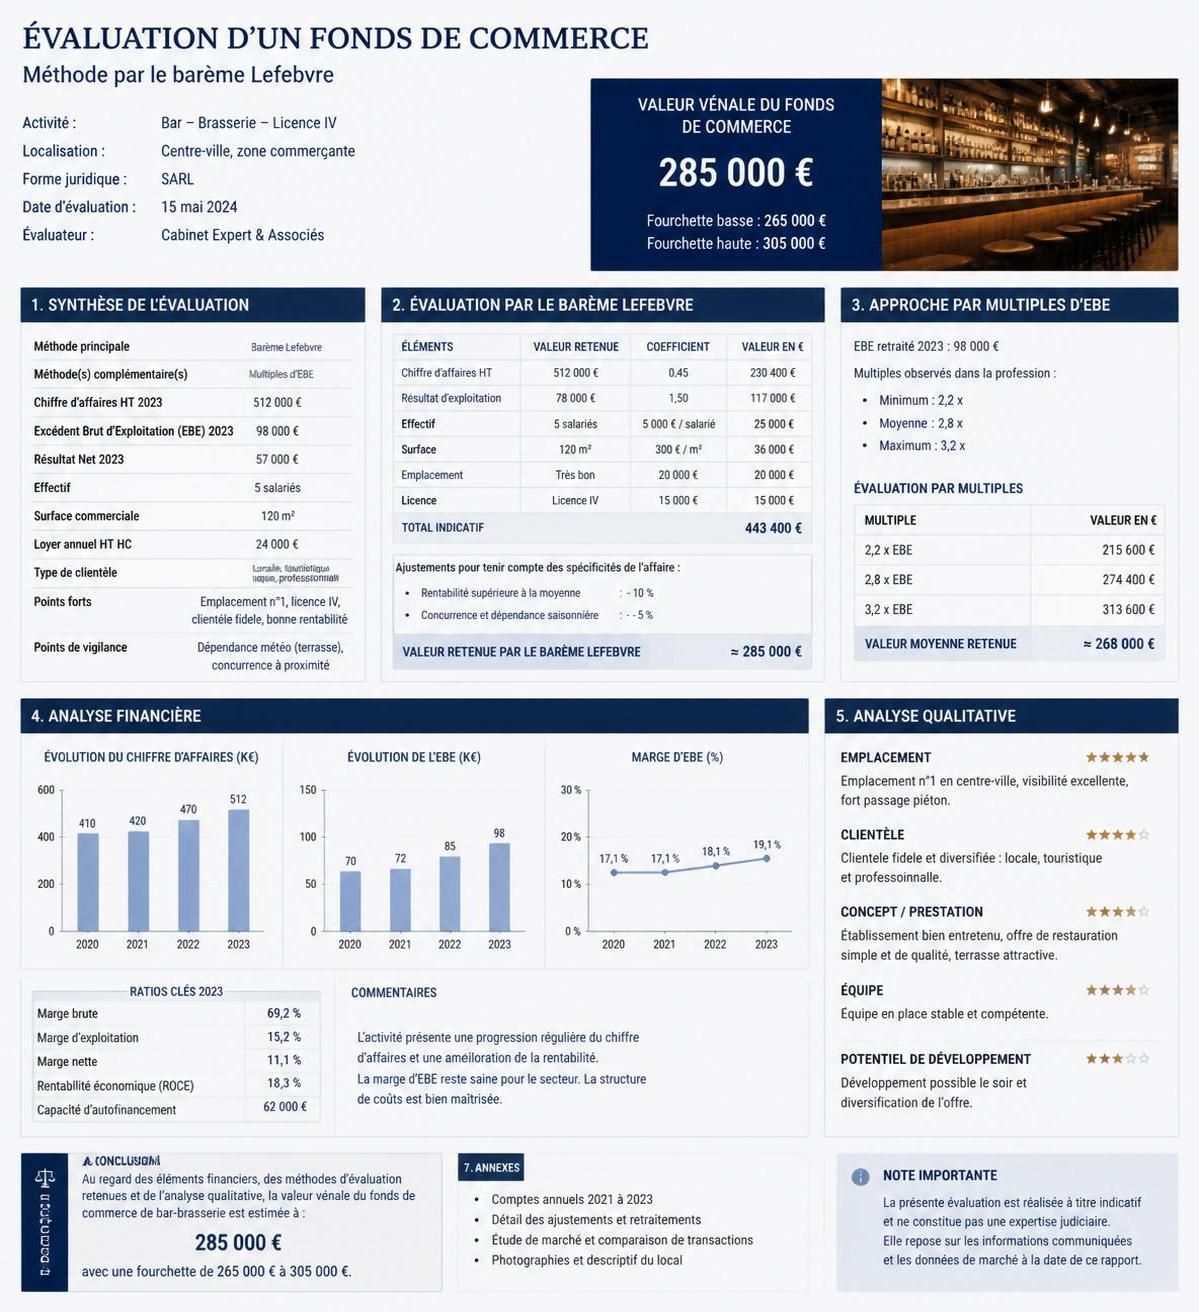
Critères financiers essentiels pour une évaluation précise selon Lefebvre
Le chiffre d’affaires reste l’indicateur principal pour appliquer le barème d’évaluation, mais sa seule prise en compte ne suffit pas. La rentabilité réelle sur plusieurs exercices, la stabilité des revenus et la capacité du fonds à générer du résultat net sont des paramètres tout aussi déterminants. Une rentabilité en hausse constante valorise davantage le fonds, tandis qu’une baisse ou une volatilité alourdit la prise de risque.
Autres éléments financiers à considérer :
- Analyse de la marge brute pour comprendre la santé opérationnelle
- Coûts fixes et variables impactant la pérennité
- Endettement lié aux actifs qui peut affecter la valeur nette
- Flux de trésorerie disponibles reflétant la liquidité réelle
Le barème d’évaluation doit ainsi être modulé selon ces indicateurs pour éviter une surestimation ou sous-évaluation. Cette rigueur protège à la fois l’acheteur et le vendeur.
La place stratégique des actifs incorporels dans le barème Lefebvre
Les actifs incorporels, bien que difficilement quantifiables, jouent un rôle clé dans l’évaluation d’un fonds de commerce. Ces éléments non physiques incluent :
- La clientèle fidèle avec sa typologie et son volume
- La notoriété et l’achalandage qui font la réputation locale
- Le nom commercial et les contrats en cours offrant une stabilité juridique
- Le potentiel de développement lié à l’innovation ou à l’expansion du marché
Ces facteurs influencent la valeur commerciale bien au-delà des actifs matériels. Un emplacement privilégié dans un quartier dynamique, par exemple, peut justifier un coefficient à la hausse dans le barème, traduisant ainsi une meilleure attractivité et pérennité.
Tableau des fourchettes de pourcentage par secteur selon le barème Lefebvre 2026
| Activité | Fourchette de pourcentage sur CA annuel TTC |
|---|---|
| Boulangerie – Pâtisserie | 65% — 135% |
| Restaurant classique | 75% — 125% |
| Garage / Atelier de réparations | 45% — 75% |
| Pharmacie | 80% — 135% |
| Tabac – Loto – Presse | 80% — 185% |
Les erreurs fréquentes dans l’utilisation du barème Lefebvre et leurs conséquences
Une application mécanique du barème, sans tenir compte de l’analyse financière et qualitative, conduit souvent à des surévaluations ou sous-évaluations préjudiciables. Par exemple, une entreprise florissante avec une clientèle solide mais des équipements vétustes verra sa valeur mal reflétée si seuls les pourcentages standards sont retenus.
Un autre piège classique reste la méconnaissance des charges directes ou des risques liés au bail commercial qui peuvent grever la rentabilité. Parfois, un dirigeant espère un prix élevé sans justifier le potentiel réel ou le contexte concurrentiel, ce qui bloque la négociation et allonge inutilement le processus.
Bonnes pratiques pour optimiser la valorisation avec le barème Lefebvre
- Combiner le barème avec un diagnostic complet intégrant bilans et compte de résultat
- Considérer les spécificités du marché local et la concurrence
- Actualiser les évaluations régulièrement pour tenir compte des évolutions sectorielles
- Faire appel à des experts indépendants pour affiner le calcul et sécuriser la transaction
Par exemple, un consultant expert exposera comment intégrer la rentabilité et la dynamique économique dans le coffre-fort du barème Lefebvre.
Une vidéo explicative clarifie l’application concrète du barème, tout en soulignant l’importance des critères qualitatifs.
Comment intégrer la méthodologie dans la négociation commerciale du fonds de commerce ?
La valorisation selon le barème Lefebvre s’avère une véritable boussole lorsqu’elle est comprise et adaptée. Dans un contexte négocié, elle sert à :
- Poser un cadre chiffré objectif pour éviter les divergences émotionnelles
- Argumenter avec des données financières précises sur la rentabilité et les immobilisations
- Identifier clairement les points d’amélioration qui peuvent justifier des remises ou primes
- Favoriser un dialogue structuré basé sur des faits mesurables, réduisant ainsi les risques de litiges post-cession
Ce cadre structuré offre une base rationnelle où l’émotion est canalisée pour laisser place à une décision stratégique fondée.
Qu’est-ce que le barème d’évaluation des fonds de commerce Lefebvre ?
C’est un outil indicatif proposant des fourchettes de pourcentages appliquées au chiffre d’affaires TTC selon le secteur d’activité, permettant une estimation rapide de la valeur.
Pourquoi ne pas se fier uniquement au barème Lefebvre pour évaluer un fonds de commerce ?
Car il ne prend pas en compte impérativement la rentabilité, l’état des équipements, la clientèle, le contexte concurrentiel ni les spécificités locales.
Quels sont les critères clés à intégrer pour affiner cette évaluation ?
Il faut considérer la rentabilité sur plusieurs exercices, les actifs incorporels (notoriété, clientèle), l’état des stocks et équipements, ainsi que le bail commercial.
Comment une mauvaise estimation impacte-t-elle une cession ?
Une valorisation non adaptée peut bloquer la négociation, entraîner une perte financière ou générer des conflits juridiques post-transaction.
Faut-il systématiquement faire appel à un expert ?
Pour sécuriser la transaction, surtout dans les cas de fonds de commerce complexes ou stratégiques, il est recommandé de recourir à un professionnel spécialisé.